牙醫開業經營
老闆是不是診所最大的瓶頸?從每週數植體的院長,到敢出國一週的老闆
開業後我每週親自數植體、診療椅一故障助理就來找我——診所大小事最後都排隊排到我面前。這篇講我怎麼發現「老闆就是瓶頸」,以及用一本書、一個職位、一份考試題,把「問老闆」變成「制度自己跑」。
診所每年領回原始投入的15%,為什麼十年期年化報酬可能只有約8.1%?用一個假設案例,聊開業後的管理功課、院長薪水與投資回收。
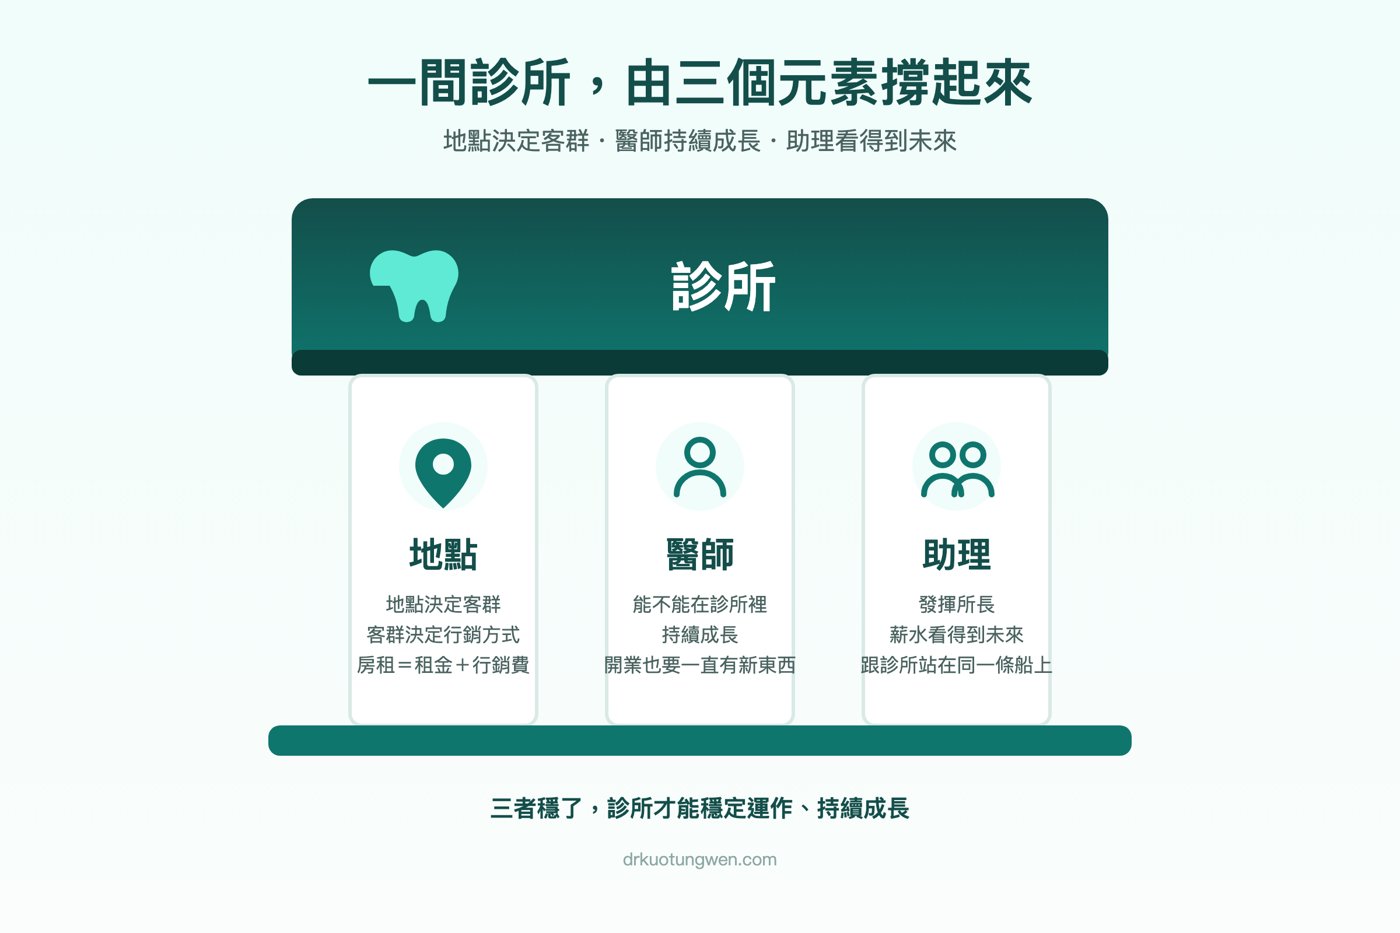
開業走到現在,我覺得最關鍵的還是醫師、助理、地點。但讓這三者穩定運作,背後還有排班、採購、交接,以及一堆以前受雇時不一定會注意到的事。
(以前下診是下班,現在下診是換個工作內容 😅)
最近整理診所的帳,我又多想了一件事:忙了這麼多,留下來的錢,有多少是自己的薪水,又有多少才是開業的投資報酬?
用一個假設例子來看,以下不是東嶼的實際帳務。
同樣投入 1,000 萬,持續十年:
🔹 開診所:每年年底分回 150 萬,是原始投入的 15%。十年後結束營業,假設沒有轉讓或設備出售等剩餘回收價值。
🔹 買股票:每年年底領回 80 萬股利,十年後以原價賣出,再收回 1,000 萬。
兩邊都用稅費後現金,沒有借款或追加投入,領回的錢不再投資。診所分回的錢,已扣除合理的看診與管理報酬,並處理必要的設備更新及周轉需求。股票配息與賣價只是試算假設,實際不保證;診所也可能有轉讓價值,這裡先保守用零估算。
乍看之下,15% 對 8%,開診所好像划算很多。
但診所十年領回的 1,500 萬,也包含收回當初投入的 1,000 萬;股票這個例子,則是在每年領股利之外,最後還收回本金。
把每一筆現金領回的時間一起算進去,診所的年化報酬約為 8.1%,跟股票例子的 8% 其實很接近。
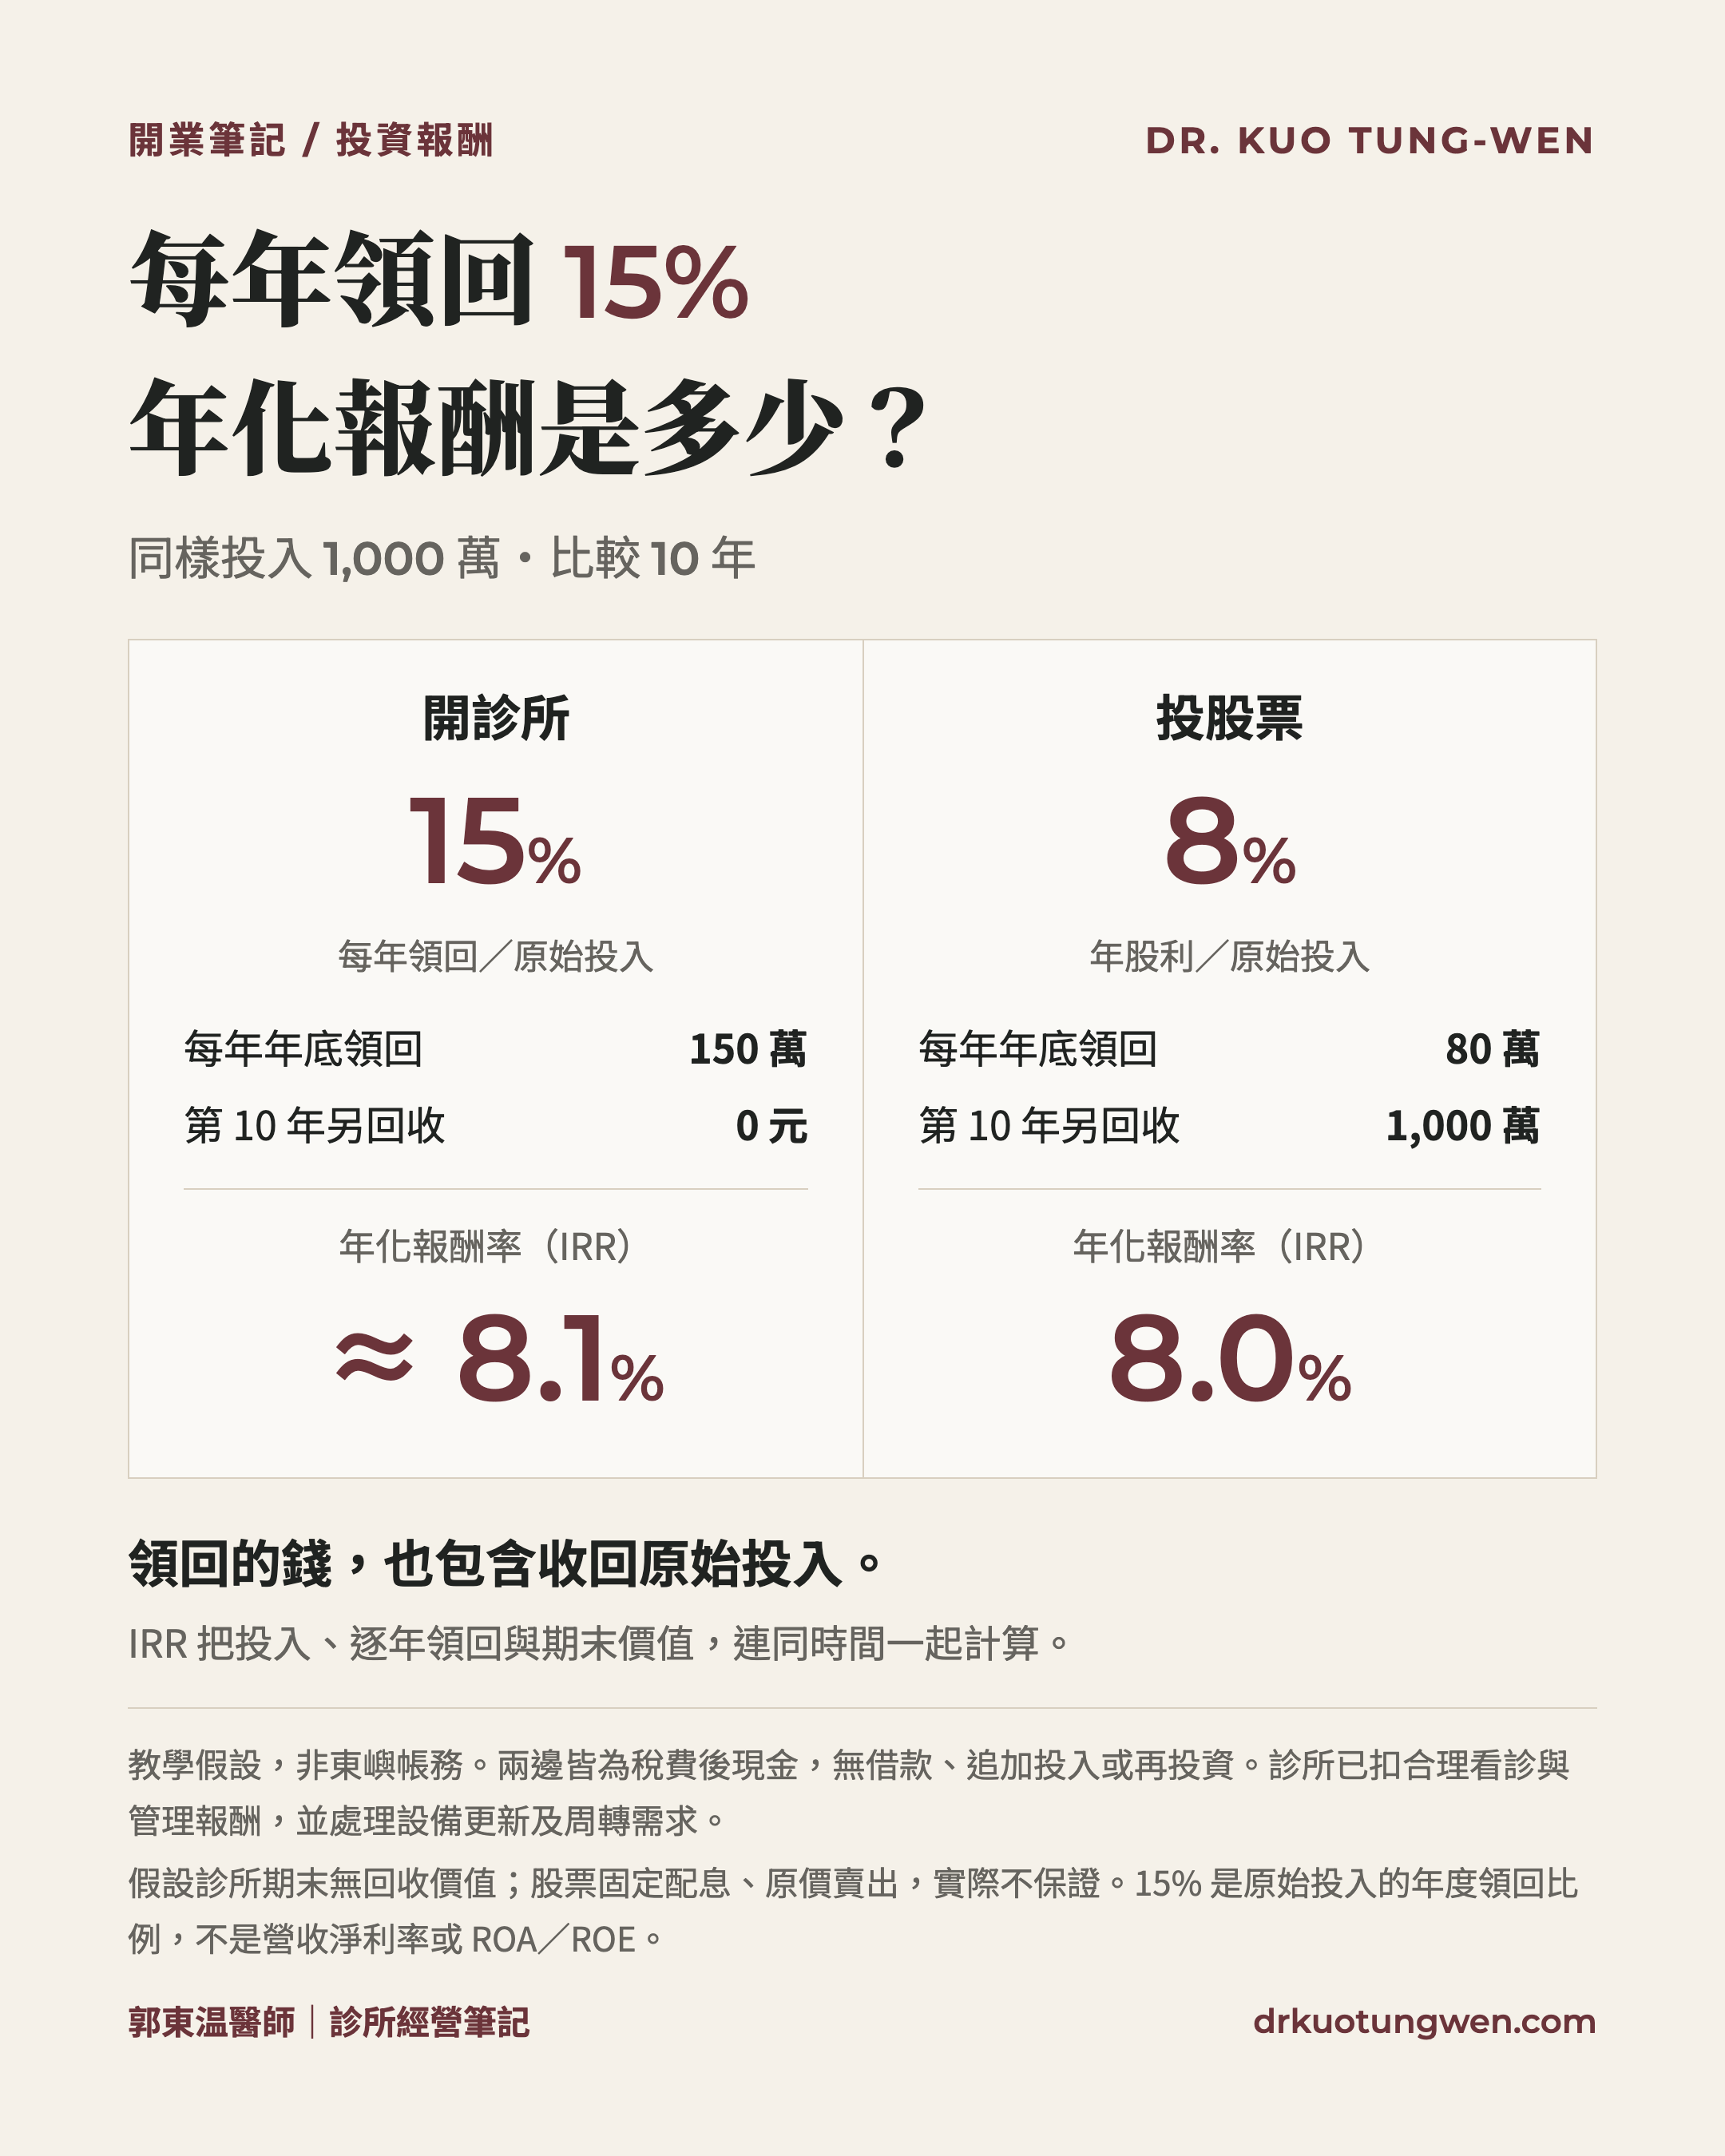
這就是內部報酬率(IRR):把最初投入、每年領回的現金,以及最後剩下的價值,放在同一個基準比較。
這裡的 15% 是「每年領回/原始投入」,不是營收淨利率,也不是 ROA、ROE。如果那 150 萬還包含院長自己的看診與管理薪水,真正屬於資金的報酬就更低。
所以,除了問「幾年回本」,我也會問:投入的時間、資金和承擔的風險,有沒有得到合理回報?
這也讓我更在意流程裡那些重複填寫、找資料、臨時補救的時間。東嶼最近也悄悄嘗試做一些管理小工具,從交接到採購,還在邊用邊修,希望讓同事少一點重工,把時間留給患者。
我希望診所的成長,能讓醫師把品質做好、助理的薪水看得到未來,也讓院長的投入有所回報。這些都是開始看帳、開始帶團隊之後,才慢慢看懂的功課。
大家開業後,最出乎意料、也最花心力的是哪一件事?
本文以假設現金流試算,非東嶼實際帳務。方法參考:ACCA:Investment appraisal。